
Différer le versement d’un salaire ne signifie pas nécessairement différer son imposition. En Suisse, une rémunération déjà acquise, déterminée et dont le paiement est suffisamment certain peut devoir être déclarée au titre de l’année travaillée, même si l’argent arrive plus tard sur le compte du salarié.
Lors d’une première embauche, le risque est double : mal qualifier fiscalement la rémunération et déclarer les cotisations sociales sur une période inadéquate. Une start-up peut pourtant confier sa première paie à un prestataire externe, sans nécessairement lui transférer son rôle d’employeur.
Pourquoi un salaire différé peut-il devenir un piège dès l’embauche ?
Imaginons une jeune entreprise qui recrute en novembre, mais dont la trésorerie ne permet pas de régler immédiatement toute la rémunération convenue. Elle envisage de payer une partie du salaire l’année suivante. Cette décision ne suffit pas à modifier les droits du salarié ni le traitement fiscal des sommes dues.
Il faut distinguer trois événements : le travail effectué, la date à laquelle la rémunération devient exigible et le versement effectif. Ces dates peuvent coïncider, mais elles ne sont pas interchangeables.
En droit suisse, l’article 323 du Code des obligations prévoit en principe le paiement du salaire à la fin de chaque mois, sous réserve des accords, usages, contrats-types et conventions collectives applicables. Une difficulté de trésorerie ne supprime pas à elle seule cette obligation. Avant d’envisager un report, l’entreprise doit donc vérifier l’échéance contractuelle et les modalités juridiquement admissibles, indépendamment du traitement fiscal. Le portail fédéral rappelle les obligations du contrat de travail.
Cette distinction doit également être comprise par le prestataire chargé des calculs. Une structure qui emploie une seule personne peut notamment faire appel à Numeriq, qui indique accepter la gestion salariale dès le premier collaborateur. L’enjeu n’est pas seulement de produire une fiche de paie, mais de transmettre les bonnes dates et la bonne qualification de chaque rémunération.
Le piège fiscal : un revenu peut être imposable avant son versement
Le point essentiel concerne la réalisation fiscale du revenu. Les FAQ officielles sur le certificat de salaire, applicables dès 2026, précisent aux questions générales 5 et 6 qu’un salaire dont le montant est connu en fin d’année et dont le paiement n’est pas incertain doit être attesté pour l’année concernée, même si une partie est versée l’année suivante. À l’inverse, un montant encore inconnu ou un paiement réellement incertain ou contesté peut relever de l’année de son versement.
Autrement dit, la date du virement ne détermine pas à elle seule l’année fiscale. Une entreprise qui reporte un paiement à janvier ne peut pas présumer que le revenu appartient automatiquement à la nouvelle année.
Il existe cependant une distinction importante : lorsque le montant est réellement contesté ou que son paiement demeure particulièrement incertain, le traitement peut être différent. Les FAQ fiscales évoquent notamment certaines rémunérations extraordinaires dont le montant ou le versement reste incertain.
Un simple retard ne prouve donc pas automatiquement une incertitude fiscale. Il faut examiner la créance salariale elle-même : le montant était-il fixé ? Le droit au salaire était-il acquis ? Le paiement était-il suffisamment certain ? Ces éléments peuvent changer la période de déclaration.
Exemple : une start-up doit à sa première recrue le salaire de décembre 2026, mais ne le verse qu’en janvier 2027. Si le montant est connu et que son règlement n’est pas incertain, il relève en principe du certificat de salaire 2026. En revanche, un bonus extraordinaire dont le montant n’est pas encore déterminé ou dont le versement reste réellement contesté en décembre peut n’être réalisé fiscalement qu’en 2027. Le traitement doit être vérifié selon les conditions propres à chaque rémunération ; ces exemples ne préjugent pas du calcul des cotisations AVS ni des retenues à la source.
Cette approche repose sur les indications de la Conférence suisse des impôts relatives aux certificats de salaire. Leur application doit être confrontée aux instructions fiscales actuellement en vigueur et aux circonstances particulières avant d’arrêter le traitement d’une rémunération différée.
Pour une première embauche, la bonne démarche consiste à documenter les conditions de rémunération dès leur établissement, plutôt qu’à choisir une année fiscale en fonction de la trésorerie disponible. Le traitement de l’impôt à la source, lorsqu’il s’applique, appelle une analyse distincte.
Comment déclarer le salaire différé aux assurances sociales ?
Le régime AVS introduit une autre distinction temporelle. Le mémento AVS sur le salaire différé vise notamment certaines gratifications, commissions et participations aux bénéfices versées après la période d’activité concernée.
Pour ces rémunérations, l’assujettissement dépend de la période durant laquelle le travail a été effectué. En revanche, les taux, franchises et plafonds utilisés pour le calcul dépendent normalement de la date du versement, sous réserve des exceptions prévues par le mémento.
Il serait donc incorrect de tout rattacher au mois du virement. Il serait également trompeur de prétendre que toutes les règles sociales suivent exclusivement la période travaillée.
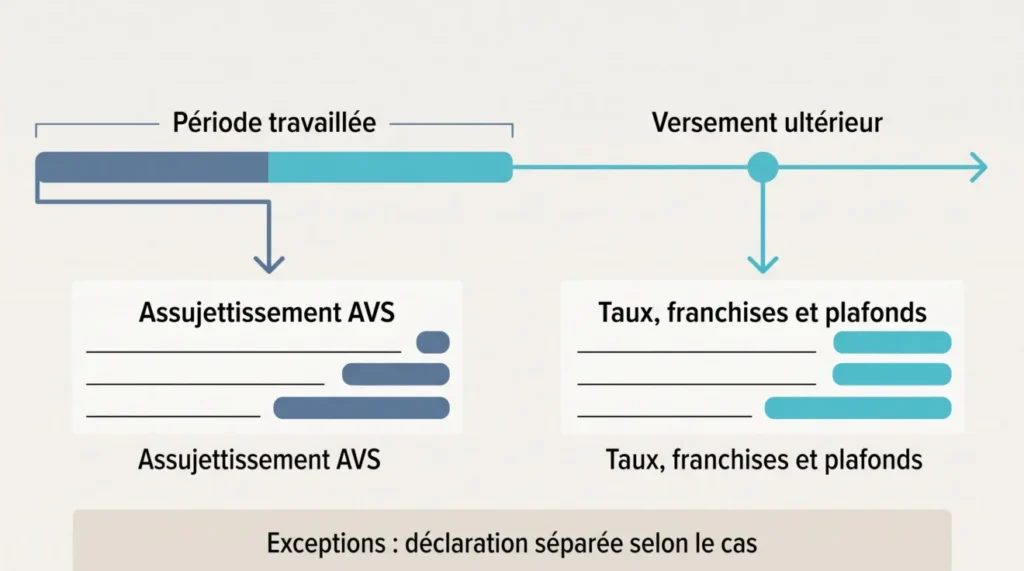
Une déclaration séparée peut être nécessaire dans certaines situations, notamment lorsque le salarié a quitté l’entreprise avant l’année du paiement ou lorsque les conditions d’assujettissement ont changé.
Concrètement, le gestionnaire doit disposer de la période de travail concernée, de la date du paiement et des éléments permettant d’identifier les éventuelles exceptions. Ces informations permettent de déterminer le traitement AVS approprié, sans extrapoler automatiquement les mêmes règles aux autres assurances sociales.
Que change un bonus différé pour l’impôt à la source à Genève ?
À Genève, le traitement d’une rémunération différée exige également de distinguer les revenus périodiques des prestations non périodiques, comme certains bonus exceptionnels.
Pour calculer les retenues, l’administration utilise un revenu déterminant pour le taux. Une prestation non périodique peut entrer dans ce calcul sans être elle-même annualisée comme une rémunération régulière.
Les règles genevoises de l’impôt à la source prévoient également des corrections lorsque le revenu déterminant varie. Il faut donc préciser la nature du bonus et la période à laquelle il se rapporte, plutôt que de traiter tout versement tardif comme un salaire mensuel ordinaire.
Le cas d’un bonus versé après la fin des rapports de travail doit être examiné séparément. L’administration genevoise publie un exemple dans lequel un bonus relatif à une activité antérieure est payé après le départ du salarié et fait l’objet d’un prélèvement lors de son versement. Le calcul du taux dépend alors des règles applicables à la rémunération concernée. Cet exemple de prélèvement à la source ne remplace pas l’analyse distincte de la réalisation fiscale du revenu.
Ces règles concernent le calcul de l’impôt à la source dans le cadre genevois. Elles ne déterminent pas, à elles seules, l’année de réalisation fiscale de toute rémunération ni le traitement d’un travailleur soumis à une situation fiscale différente.
Quelles entreprises suisses gèrent la paie d’un seul salarié ?
Une start-up n’a pas besoin d’attendre de constituer une équipe entière pour rechercher une gestion salariale externe. Plusieurs prestataires suisses présentent des solutions adaptées ou ouvertes aux très petits effectifs, mais leurs engagements ne sont pas identiques.
- Numeriq : le prestataire indique explicitement accepter les entreprises avec un seul employé, notamment les start-ups, dans le cadre de ses services de gestion de paie suisse.
- Entreprendre.ch : le service annonce accompagner les employeurs dès leur premier salarié. Son offre est établie sur devis selon les besoins de gestion salariale.
- MYCRA Fiduciaire : cette fiduciaire active notamment à Genève et dans le canton de Vaud indique pouvoir examiner un mandat portant sur un collaborateur unique. Il s’agit d’une possibilité d’étude, et non d’une acceptation contractuelle garantie.
Ces trois pistes répondent à des degrés différents au besoin d’une première paie. L’acceptation annoncée d’un effectif unitaire ne suffit toutefois pas à établir que toutes les formalités souhaitées sont incluses dans le prix ou dans le mandat.
Une demande précise doit mentionner le nombre de salariés, les éventuelles rémunérations variables, l’assujettissement à l’impôt à la source et la nécessité de traiter d’anciens montants différés. C’est cette description qui permet d’obtenir une proposition pertinente.
Qui reste responsable du salaire lorsque la paie est externalisée ?
Externaliser la paie ne signifie pas nécessairement transférer la relation d’emploi. Dans son modèle de gestion salariale, Numeriq décrit une prestation administrative où l’entreprise cliente conserve la qualité d’employeur. Le fournisseur présente séparément une solution d’employeur de référence dans laquelle il devient l’employeur légal en Suisse.
Cette différence change la lecture du contrat. Un prestataire peut préparer les calculs et les bulletins sans être automatiquement chargé d’exécuter le virement bancaire ni d’assumer le rôle juridique de l’employeur.
Pour le service présenté, la documentation commerciale comporte des formulations différentes concernant la prise en charge du versement. Il convient donc de faire préciser contractuellement qui prépare les bulletins, transmet les déclarations et effectue réellement les paiements, sans présumer que ces tâches appartiennent au même intervenant.
Cette clarification devient particulièrement importante lorsqu’une paie doit être corrigée ou lorsqu’un versement se rapporte à une période d’activité antérieure.
Quels critères comparer avant de confier sa première paie ?
Un tarif affiché par salarié ne suffit pas à déterminer le coût réel d’une externalisation. Nexfid présente notamment des offres par tranches d’effectif, avec des frais complémentaires et des conditions propres à certaines formules. Chez Findea, certains prix d’appel et forfaits correspondent à des entreprises sensiblement plus grandes qu’une structure employant une seule personne.
Pour obtenir une comparaison exploitable, demander à chaque prestataire le coût total sur douze mois, avec un périmètre identique : mise en place, bulletins, déclarations AVS, traitement de l’impôt à la source lorsqu’il s’applique, documents annuels et corrections éventuelles.
Avant de demander un devis, préparer quatre éléments : le contrat et les modalités de rémunération ; les périodes travaillées et dates prévues de paiement ; les montants fixes, variables ou contestés avec leurs justificatifs ; enfin, la situation du salarié au regard des assurances et de l’impôt à la source. Faire ensuite confirmer par écrit qui vérifie le rattachement fiscal, établit les décomptes, contrôle les régimes sociaux applicables et corrige les déclarations si nécessaire. Les règles AVS ne doivent pas être transposées automatiquement à l’assurance-chômage, à la prévoyance professionnelle ou à l’assurance-accidents.
Comparer également les responsabilités prévues et la possibilité de traiter un salaire différé. Une offre moins chère en apparence ne constitue pas nécessairement une solution comparable si certaines opérations essentielles sont exclues ou facturées séparément.
Sécuriser la première paie avant de différer un versement
Avant de reporter un versement, documenter le droit au salaire et son échéance, vérifier son rattachement fiscal, puis distinguer les règles AVS des éventuelles retenues à la source. Ces contrôles doivent précéder l’établissement du certificat de salaire et les déclarations correspondantes.
Pour une start-up avec un seul salarié, Numeriq et d’autres prestataires suisses constituent des interlocuteurs possibles. Le bon choix repose sur un mandat précisant les opérations incluses et les responsabilités de chacun. Avant tout report, faire qualifier la rémunération et documenter ses dates permet de traiter correctement la première paie, sans compter sur un avantage fiscal présumé.